


Mỗi năm, một ngân hàng thương mại có thể vận hành hàng chục dự án công nghệ song song, từ nâng cấp core banking, ra mắt app mobile đến tích hợp thanh toán, trong khi vẫn phải tuân thủ quy trình phê duyệt đa cấp nghiêm ngặt. Đây là lý do phần mềm quản lý dự án ngân hàng ngày càng được các khối PMO ngân hàng quan tâm đầu tư. Bài viết phân tích đặc thù quản lý dự án ngành ngân hàng, bài toán dữ liệu rải rác thường gặp và hành trình số hóa.
Đặc thù quản lý dự án ngành ngân hàng
Nguồn: SINNOVA
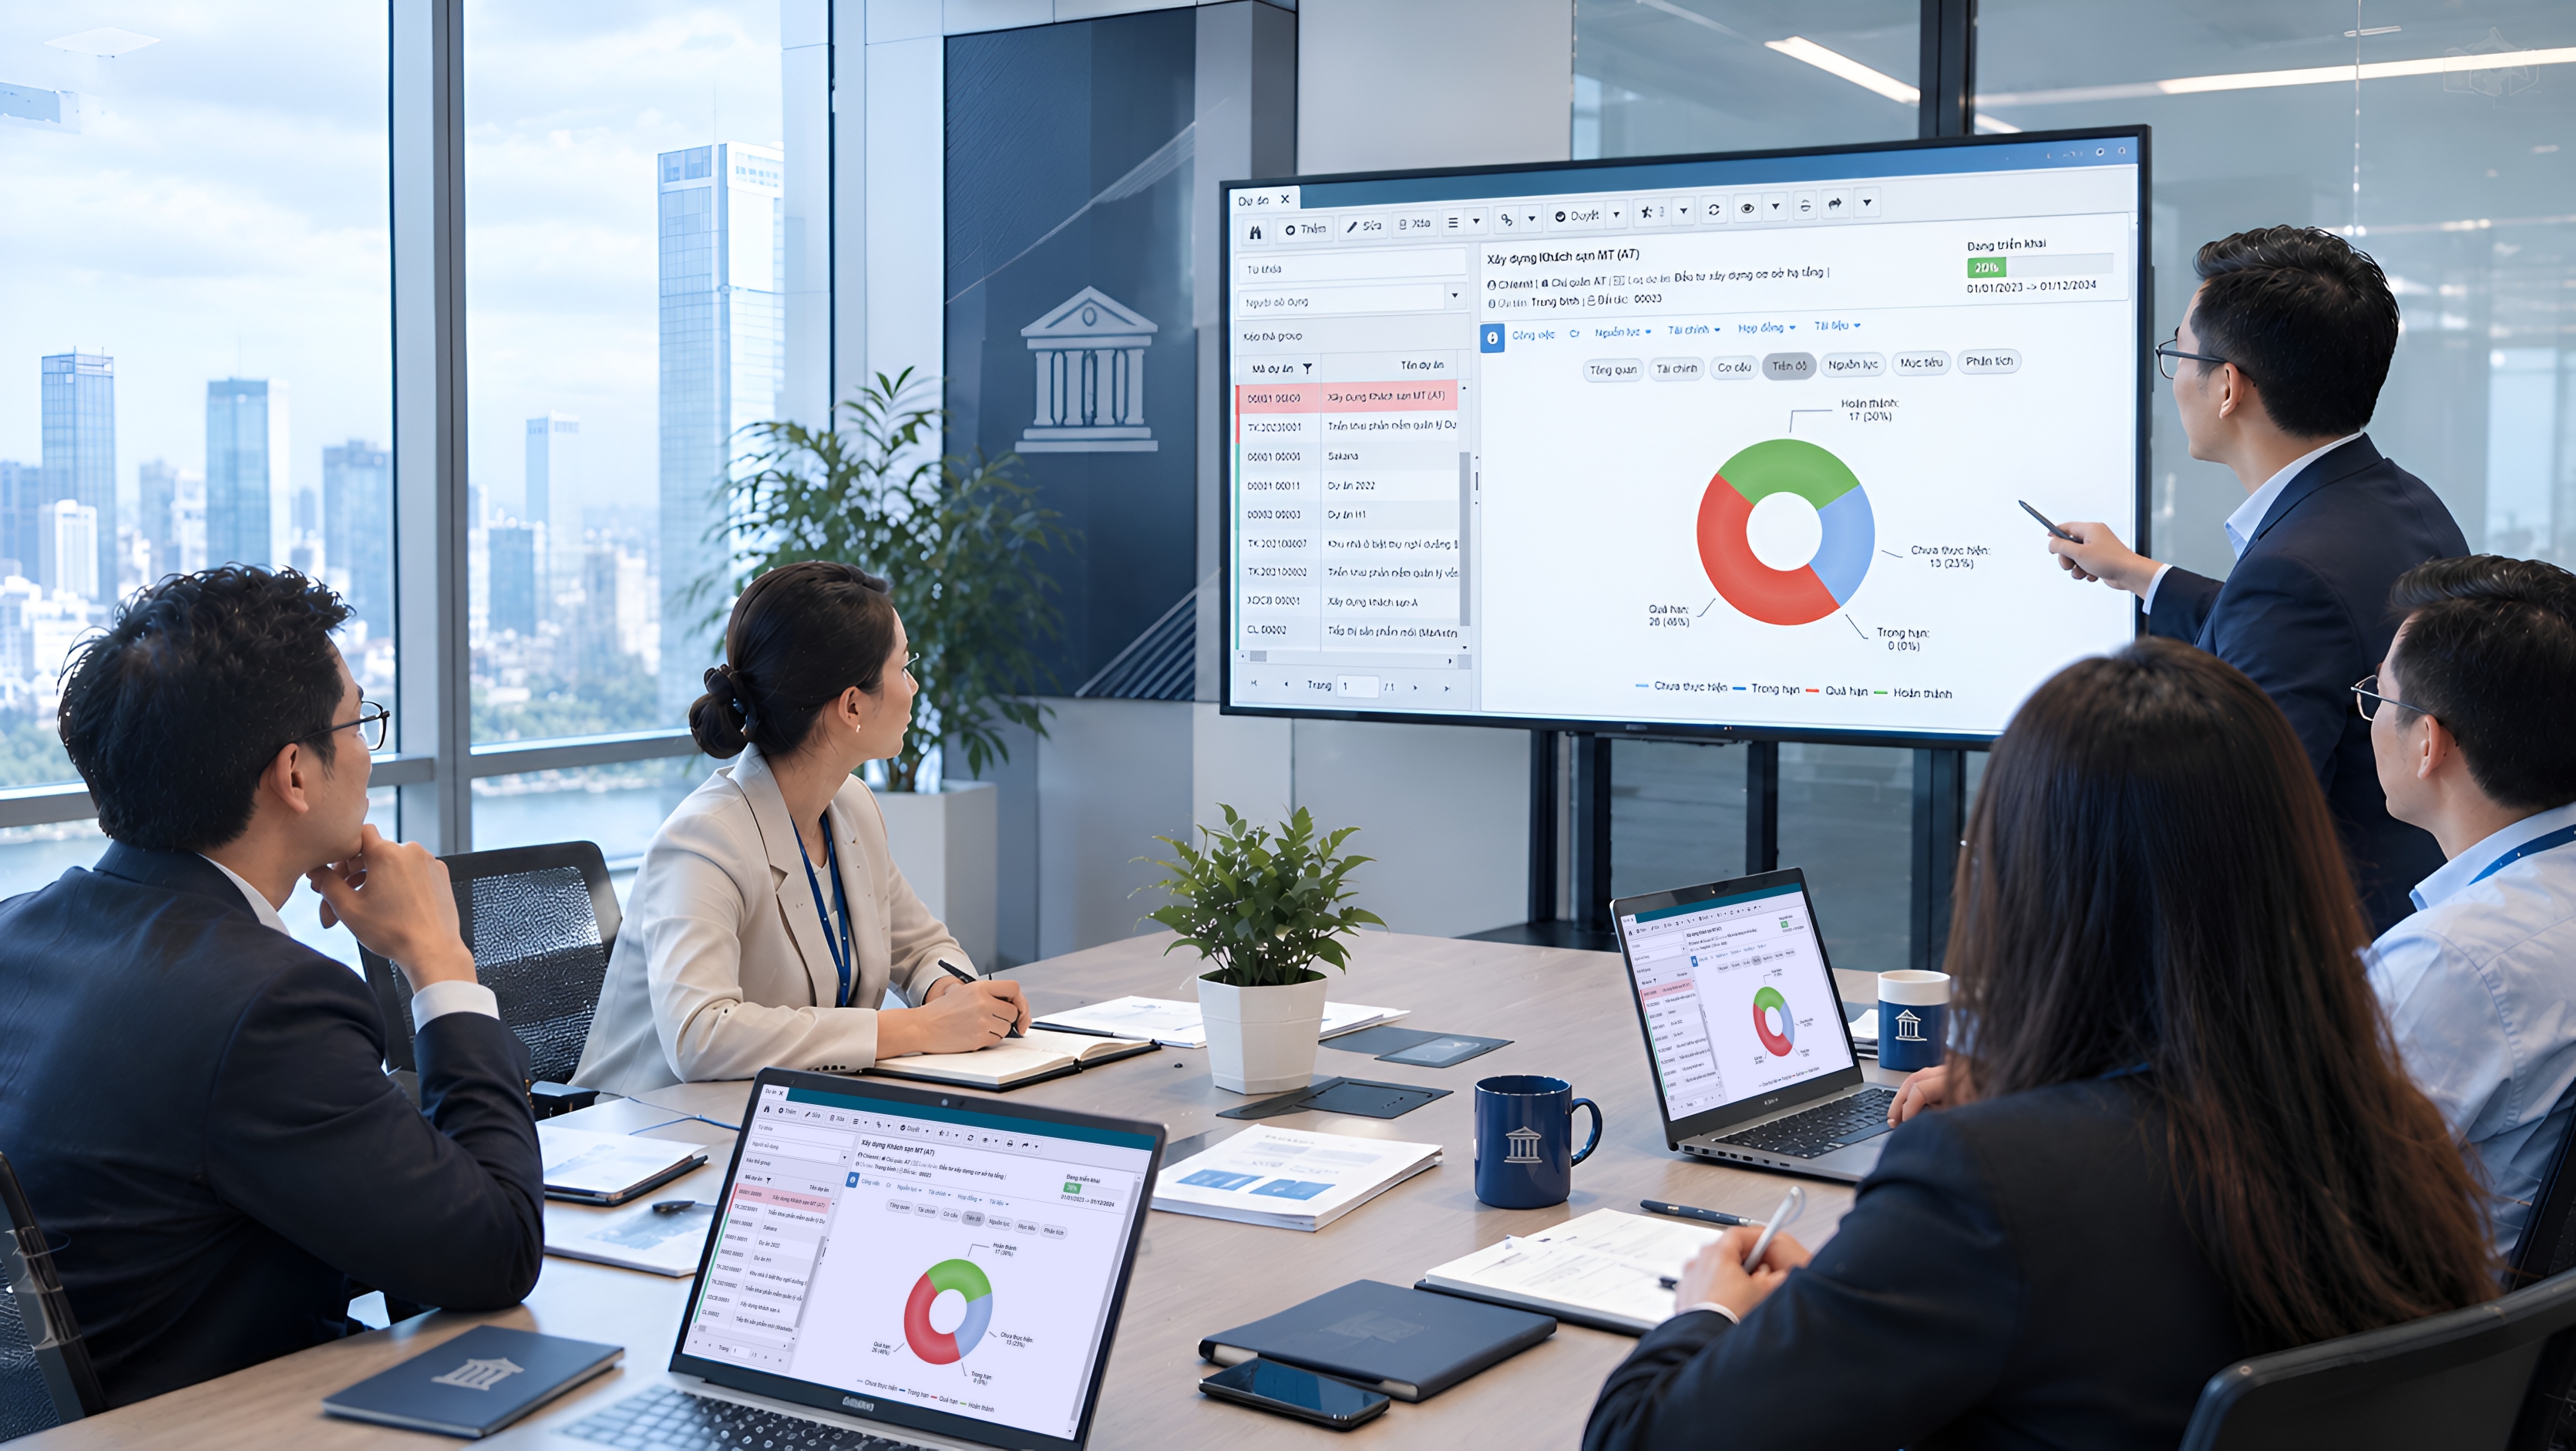
Ngân hàng là một trong những môi trường phức tạp và được quản lý chặt chẽ đối với hoạt động quản lý dự án. Một ngân hàng thương mại quy mô lớn có thể đồng thời triển khai hàng chục dự án công nghệ mỗi năm, từ nâng cấp core banking, triển khai app mobile đến tích hợp thanh toán. Quy mô vận hành của ngành ngân hàng Việt Nam cho thấy rõ mức độ phức tạp này: hệ thống thanh toán điện tử liên ngân hàng xử lý bình quân khoảng 830 nghìn tỷ đồng mỗi ngày, trong khi hệ thống chuyển mạch tài chính và bù trừ điện tử xử lý khoảng-25 triệu giao dịch/ngày (Nguồn: Ngân hàng Nhà nước Việt Nam). Để duy trì hạ tầng ở quy mô này, các ngân hàng phải triển khai nhiều dự án song song, đồng thời kiểm soát chặt các dự án liên quan đến dữ liệu khách hàng.
Bên cạnh số lượng dự án, ngành ngân hàng còn chịu ràng buộc chặt chẽ về pháp lý. Ngân hàng Nhà nước đã ban hành Thông tư 09/2020/TT-NHNN về an toàn hệ thống thông tin trong hoạt động ngân hàng và tiếp tục cập nhật qua Thông tư 50/2024/TT-NHNN về an toàn, bảo mật đối với dịch vụ ngân hàng trực tuyến. Vì vậy, các dự án liên quan đến hệ thống thông tin và kênh trực tuyến phải tính đến yêu cầu bảo mật, tuân thủ ngay từ đầu, kéo theo quy trình phê duyệt qua nhiều cấp như CNTT, an toàn bảo mật, tuân thủ và lãnh đạo phê duyệt ngân sách.
Đây chính là lý do quy trình phê duyệt đa cấp qua các bộ phận rủi ro, tuân thủ, pháp lý và bảo mật trở thành đặc thù bắt buộc trong quản lý dự án ngành ngân hàng, thay vì một bước thủ tục có thể lược bỏ.
Bài toán chung của khối PMO ngân hàng: dữ liệu tiến độ rải rác nhiều phòng ban, thiếu báo cáo tức thời
Khi số lượng dự án tăng, bài toán lớn của PMO ngân hàng không chỉ nằm ở quy trình mà còn ở dữ liệu tiến độ bị phân mảnh giữa các phòng ban. Theo khảo sát State of Project Management của Wellington, chỉ khoảng 34% tổ chức trong lĩnh vực ngân hàng hoàn thành dự án đúng hạn và đúng ngân sách một cách nhất quán. Với lĩnh vực ngân hàng, hệ quả càng đáng lưu ý do quy mô vốn đầu tư và yêu cầu giám sát cao.
Trường hợp VietinBank là một ví dụ đáng chú ý. Theo công bố của chính ngân hàng, Văn phòng Quản lý dự án Công nghệ thông tin (PMO) được thành lập trên cơ sở Chiến lược CNTT giai đoạn 2011-2015, sáp nhập từ Ban Triển khai dự án Hiện đại hóa và Hệ thống thanh toán, vận hành theo chuẩn quốc tế PMP và được xem là mô hình PMO đầu tiên tại Việt Nam.
Việc một ngân hàng lớn phải thành lập đơn vị PMO chuyên trách cho thấy bài toán thiếu đầu mối tổng hợp và dữ liệu phân tán có thể trở thành vấn đề tổ chức ở quy mô ngân hàng. Khi dự án trải rộng qua CNTT, vận hành, tuân thủ, tài chính, mỗi khối có chu kỳ và định dạng báo cáo riêng, việc tổng hợp thủ công khó phản ánh kịp thời tình hình thực tế.
Ở những ngân hàng chưa có nền tảng dữ liệu tập trung, vấn đề thường thể hiện qua ba biểu hiện:
01. Dữ liệu tiến độ phân tán: Các phòng ban CNTT, vận hành, tuân thủ báo cáo theo định dạng và chu kỳ khác nhau, khó tổng hợp thành một bức tranh chung.
02. Tiến độ và thanh toán không đồng bộ: Tiến độ thanh toán cho nhà cung cấp, đối tác triển khai chưa được đối chiếu trực tiếp với tiến độ công việc, dễ phát sinh chênh lệch và chỉ được phát hiện muộn.
03. Khó kiểm soát nguồn lực: Việc bố trí nhân sự kỹ thuật, chuyên gia tuân thủ cho nhiều dự án chưa được theo dõi tập trung, dẫn đến quá tải cục bộ trong khi nơi khác lại thiếu người
Hành trình số hóa và kết quả đạt được trong quản lý PMO ngân hàng
Nguồn: SINNOVA
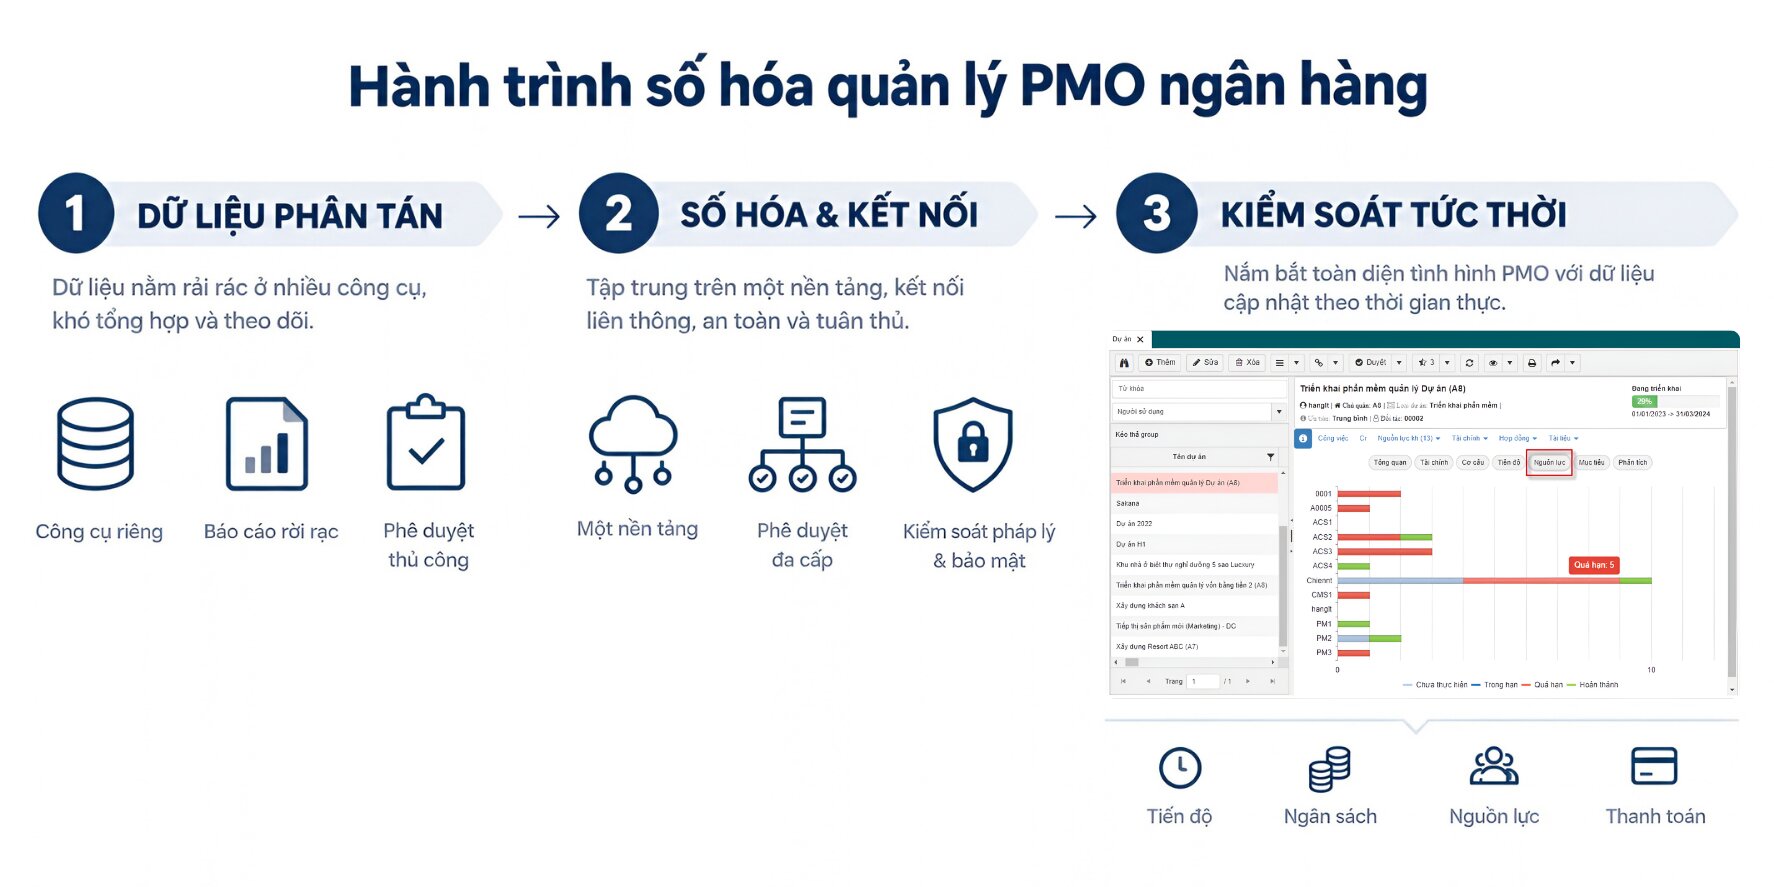
Hành trình số hóa quản lý dự án ở ngân hàng thường bắt đầu từ một thực tế được chính Ngân hàng Nhà nước chỉ ra đó là việc duy trì song song hệ thống công nghệ thông tin hiện hữu và các nền tảng công nghệ mới làm gia tăng chi phí, phức tạp hóa tích hợp và hạn chế khả năng cung ứng dịch vụ theo thời gian thực. Điều này có nghĩa là nếu mỗi phòng ban vẫn dùng công cụ riêng để theo dõi tiến độ, ngân hàng sẽ luôn phải chạy song song nhiều nguồn dữ liệu thay vì có một bức tranh thống nhất.
Về mặt quy trình, việc chuẩn hóa phê duyệt đa cấp cần được thiết kế thành các cổng kiểm soát rõ ràng: tiêu chí đầu vào dự án, ngưỡng ngân sách cần phê duyệt, các điểm kiểm tra tuân thủ bắt buộc, thay vì để việc phê duyệt trôi nổi qua email hay tin nhắn rời rạc. Khi thiếu cổng kiểm soát rõ ràng, mỗi lần một dự án cần điều chỉnh phạm vi hay ngân sách, đội dự án phải đi hỏi từng người một thay vì biết trước ai là người có thẩm quyền quyết định ở bước nào, khiến thời gian chờ duyệt kéo dài hơn mức cần thiết.
Về mặt công cụ, một nền tảng quản lý dự án tập trung cho phép các phòng ban CNTT, tuân thủ, vận hành và tài chính cùng làm việc trên một hồ sơ dự án duy nhất, thay vì các hệ thống rời rạc không liên thông. Đây cũng là điều kiện để PMO có thể trả lời ngay các câu hỏi của kiểm toán hay thanh tra về lịch sử phê duyệt, thay đổi ngân sách và phạm vi công việc, thay vì phải dựng lại thủ công từ email, ghi chú mỗi khi có yêu cầu kiểm tra.
Case study VPBank là một ví dụ liên hệ phù hợp với hướng đi này. Ngân hàng VPBank đã triển khai hệ thống phần mềm quản lý dự án SINNOVA PM cho toàn bộ khối PMO và đội ngũ PM của ngân hàng, với mục tiêu có được báo cáo tức thời về tiến độ từng dự án, tiến độ thanh toán theo dự án, và mức độ phù hợp của nguồn lực được bố trí cho từng dự án.
Phần mềm quản lý dự án SINNOVA-PM hỗ trợ các kết quả này thông qua module quản lý đa dự án tập trung, phù hợp mô hình tập đoàn, đa chi nhánh; dashboard và báo cáo tự động cảnh báo lệch kế hoạch; cùng module quản lý nguồn lực và ngân sách cập nhật liên tục.
Bài học triển khai phần mềm quản lý dự án cho ngành ngân hàng - tài chính
Không phải cứ có công cụ là PMO ngân hàng tự động vận hành hiệu quả. Theo nghiên cứu của Michael Bloch, Sven Blumberg và Jürgen Laartz, công bố trên McKinsey Quarterly (2012) cùng University of Oxford, các dự án CNTT quy mô lớn không chỉ phụ thuộc vào công nghệ mà còn chịu ảnh hưởng đáng kể từ quản trị chiến lược, các bên liên quan, năng lực đội ngũ và thực hành quản lý dự án. Nghiên cứu trên hơn 5.400 dự án cho thấy khoảng một nửa dự án CNTT quy mô lớn vượt ngân sách nghiêm trọng.
Với PMO ngân hàng, điều này cho thấy công cụ là nền tảng hỗ trợ, còn hiệu quả vận hành phụ thuộc vào cách tổ chức quản trị, sự tham gia của các bên liên quan và mức độ tuân thủ quy trình.
Trước hết, mỗi dự án cần có sponsor cấp cao rõ ràng để xử lý kịp thời các xung đột về phạm vi và rủi ro. Cổng phê duyệt cũng cần được thiết kế rõ ràng, hạn chế phê duyệt qua email và rút ngắn thời gian chờ.
Về dữ liệu, tài chính và tiến độ dự án cần được kết nối trên cùng một nền tảng để kiểm soát ngân sách thực tế. Đồng thời, tải công việc của nhân sự cần được theo dõi theo thời gian thực, tránh phân bổ trùng nhân sự cho nhiều dự án.
Cuối cùng, PMO cần tập trung vào thúc đẩy thực thi và hỗ trợ ra quyết định, thay vì chỉ tổng hợp báo cáo.
Kết luận
Quản lý dự án ngân hàng đòi hỏi đồng thời đảm bảo tiến độ triển khai và kiểm soát chặt chẽ yêu cầu tuân thủ, phê duyệt đa cấp, điều khó thực hiện khi dữ liệu phân tán trên nhiều công cụ và báo cáo thủ công. Trường hợp của VPBank cho thấy việc tập trung dữ liệu tiến độ, nguồn lực và thanh toán trên một nền tảng như SINNOVA-PM giúp PMO có báo cáo tức thời, hỗ trợ theo dõi và ra quyết định kịp thời. XEM CHI TIẾT TẠI ĐÂY
