
Cảnh tượng này chắc hẳn không còn xa lạ tại các quầy thu ngân: Khách hàng đưa màn hình điện thoại đã trừ tiền, thở phào chuẩn bị xách đồ ra về; trong khi đó, bạn nhân viên thu ngân nhìn chằm chằm vào máy POS hoặc chiếc điện thoại cửa hàng với vẻ mặt bối rối vì... "tiền chưa nổi".
Một bên sốt ruột vì sợ bị giữ chân, một bên lo ngay ngáy vì sợ làm thất thoát doanh thu. Tình huống trớ trêu này bắt nguồn từ đâu, và các cửa hàng bán lẻ có thể xử lý dứt điểm bằng cách nào?
Tiền đi đâu trong vài giây giữa hai tài khoản?
Phần lớn các giao dịch chuyển khoản tại quầy hiện nay vận hành trên hạ tầng chuyển mạch NAPAS 24/7 (VietQR). Bình thường, dòng tiền di chuyển mượt mà qua các trạm:
Tài khoản người mua: Lệnh chuyển tiền được kích hoạt ngay khi quét mã.
Ngân hàng gửi: Kiểm tra số dư, lập tức trừ tiền và đẩy thông tin sang cổng chuyển mạch.
Hạ tầng NAPAS: Tiếp nhận, điều phối và chuyển tiếp yêu cầu đến ngân hàng thụ hưởng.
Ngân hàng nhận: Ghi nhận có tiền vào và báo biến động số dư cho chủ tài khoản.
Quy trình này thường chỉ kéo dài 1–3 giây. Tuy nhiên, chỉ cần một nút thắt cổ chai xuất hiện ở khâu chuyển tiếp dữ liệu, giao dịch sẽ rơi vào trạng thái "chờ xử lý" (Pending). Hậu quả là số dư người mua đã giảm, nhưng đầu nhận vẫn chưa nhận được tín hiệu tiền vào.
4 "Thủ phạm" khiến giao dịch bị treo tại quầy
Sự chậm trễ này không hẳn do lỗi của ngân hàng bên nào mà thường đến từ các rào cản kỹ thuật và thói quen vận hành:
Nghẽn mạng liên ngân hàng giờ cao điểm: Vào các khung giờ trưa, tối hoặc các đợt khuyến mãi lớn, lưu lượng chuyển khoản tăng vọt khiến hệ thống chuyển mạch phản hồi chậm hơn thường lệ vài phút.
Đường truyền internet tại quầy gián đoạn: Kết nối Wi-Fi hoặc 4G không ổn định đúng lúc gửi lệnh xác nhận khiến gói tin dữ liệu bị thất lạc, buộc hệ thống phải giữ lệnh để kiểm tra an toàn.
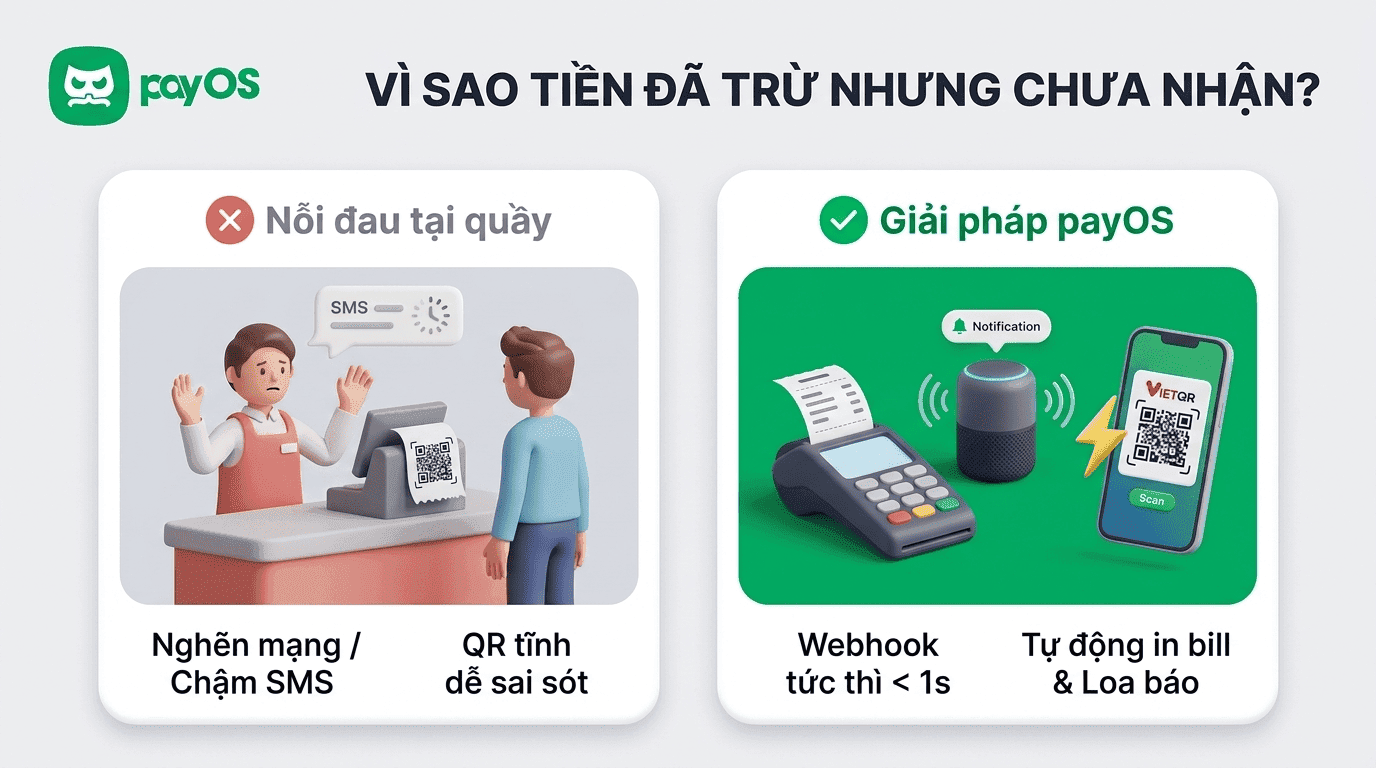
Chờ đợi tin nhắn SMS truyền thống: Mạng viễn thông thường xuyên bị trễ tin nhắn SMS biến động số dư từ 5 đến 30 phút. Tài khoản thực tế đã có tiền nhưng người bán vẫn ngỡ là chưa nhận.
Sự bất tiện của bảng QR in giấy: Khi quét mã tĩnh dán tại quầy, khách phải tự gõ số tiền và nội dung. Sai một ký tự hay quên ghi mã đơn hàng là thu ngân không thể khớp lệnh tức thì giữa hàng trăm giao dịch trong ngày.
Bí quyết xử lý êm đẹp ngay tại quầy thanh toán
Khi gặp sự cố, giữ thái độ bình tĩnh và thực hiện đúng các bước sau sẽ giúp giải tỏa căng thẳng cho cả hai bên:
Đối với khách hàng:
Mở lại mục Lịch sử giao dịch trong ứng dụng ngân hàng để kiểm tra trạng thái là Thành công hay Đang xử lý.
Chụp lại màn hình biên lai chi tiết, chú ý lấy rõ Mã tham chiếu (FT Code / Trace ID) cùng mốc thời gian giao dịch.
Cung cấp mã FT này cho thu ngân làm cơ sở đối soát trực tiếp với ngân hàng tiếp nhận.
Đối với nhân viên thu ngân:
Mở trực tiếp ứng dụng ngân hàng số của cửa hàng để kiểm tra lịch sử biến động thay vì ngồi đợi SMS.
Trong trường hợp hệ thống ngân hàng bị nghẽn diện rộng và khách cần đi gấp: Hãy chụp lại màn hình biên lai chuyển khoản của khách, xin lại số điện thoại liên hệ để xử lý tra soát nội bộ sau, tránh giữ khách quá lâu tại quầy.
Đọc mã FT Code cho hotline ngân hàng hỗ trợ tra soát nếu cần xác định trạng thái dòng tiền khẩn cấp.
Chấm dứt lỗi đối soát bằng công nghệ QR động Open Banking
Để không còn cảnh thu ngân phải căng mắt đối soát từng giao dịch hay phụ thuộc vào chiếc điện thoại của chủ quán, xu hướng chung của các chuỗi bán lẻ hiện nay là chuyển đổi từ QR tĩnh sang hệ thống thanh toán tự động hóa.
Nhiều doanh nghiệp hiện nay đã tối ưu hóa dòng tiền bằng cách tích hợp mã qr pay động thông qua nền tảng Open Banking payOS. Giải pháp này mang lại nhiều lợi thế vận hành vượt trội:
Khởi tạo mã riêng cho từng đơn hàng: Hệ thống tự động sinh mã VietQR hiển thị trực tiếp trên màn hình POS/Website với chính xác số tiền và nội dung đơn, loại bỏ 100% rủi ro khách nhập sai.
Bắt tín hiệu tiền về trong tích tắc: Nhờ cơ chế Webhook kết nối cổng Open Banking, trạng thái thanh toán được cập nhật trong vòng dưới 1 giây. Màn hình tự động hoàn tất đơn hàng hoặc loa thông báo đọc to số tiền thành công.
Tiền về thẳng tài khoản doanh nghiệp: Không vận hành như ví điện tử hay cổng trung gian giam giữ vốn, tiền chuyển thẳng theo cơ chế Account-to-Account (A2A) vào tài khoản ngân hàng của cửa hàng ngay lập tức.
Hỗ trợ API Chi hộ (Payout API): Hỗ trợ chuyển hoàn tiền tự động cho khách hàng nhanh chóng nếu lỡ xảy ra sự cố thanh toán trùng lặp hoặc hủy đơn hàng, giúp khép kín luồng xử lý tài chính hai chiều.
Việc nâng cấp hạ tầng thanh toán số không chỉ giúp quầy thu ngân vận hành trơn tru hơn trong giờ cao điểm mà còn trực tiếp nâng cao trải nghiệm mua sắm của khách hàng. Khi các nút thắt kỹ thuật được giải quyết tự động, doanh nghiệp sẽ tiết kiệm được rất nhiều thời gian và chi phí vận hành không đáng có.
