


Khi doanh nghiệp mở rộng quy mô với nhiều chi nhánh, quản lý tài sản không còn là bài toán vận hành đơn lẻ mà trở thành bài toán về mô hình. Nhà quản trị cần để từng đơn vị tự quản nhưng vẫn đồng bộ với nhau và tổng hợp nhanh dữ liệu khi cần báo cáo. Mô hình quản lý đơn lẻ, quy mô nhỏ sẽ dần mất kiểm soát ở quy mô này; theo thời gian, tài sản trùng lặp, ngân sách phân tán và dữ liệu thiếu đồng bộ sẽ gây tổn thất lớn về chi phí. Bài viết phân tích các mô hình quản lý tài sản tập trung phù hợp với từng loại hình doanh nghiệp, cùng rào cản và giải pháp triển khai giúp nhà quản trị duy trì kiểm soát tài sản khi mở rộng quy mô.
Quản lý tài sản tập trung là gì? Điểm khác biệt so với để từng chi nhánh/đơn vị tự quản
Nguồn: SINNOVA
Quản lý tài sản tập trung là mô hình đưa toàn bộ dữ liệu tài sản của các chi nhánh, cửa hàng hay đơn vị thành viên lên một hệ thống duy nhất để cấp quản trị cao nhất theo dõi, tổng hợp và ra quyết định. Trong mô hình này tồn tại hai cơ chế định danh tài sản, tùy thói quen quản lý của từng doanh nghiệp: một là bộ phận mua hàng hoặc hội sở ban hành bộ quy tắc định danh thống nhất cho toàn doanh nghiệp và các chi nhánh, hệ thống tự động phân loại và gán mã theo quy tắc đã thiết lập khi chi nhánh nhập dữ liệu; hai là doanh nghiệp vẫn quản lý tập trung trên cùng một hệ thống theo mô hình phân cấp, nhưng mỗi chi nhánh tự định danh, khai báo tài sản theo cách riêng phù hợp với vận hành của mình, còn cấp quản lý cao nhất vẫn theo dõi đầy đủ báo cáo và tài sản toàn hệ thống. Ở cả hai cơ chế, việc từng chi nhánh, phòng ban trực tiếp kiểm kê, cập nhật tài sản vẫn cần thiết, vì đơn vị vận hành hiểu rõ nhất tình trạng tài sản. Ngược lại, với mô hình quản lý phân tán thực sự, không có hệ thống chung để dữ liệu hội tụ; mỗi chi nhánh tự quản lý theo cách riêng, mỗi nơi một file Excel, sổ sách, khiến dữ liệu không thể tổng hợp khi cần.
Vì vậy, sự khác biệt giữa quản lý tập trung và phân tán không nằm ở việc ai trực tiếp kiểm kê tài sản, mà ở việc dữ liệu có hội tụ về một hệ thống chung hay không, và với doanh nghiệp vận hành theo cơ chế một bộ mã dùng chung, dữ liệu đó còn cho phép đối chiếu, so sánh tài sản giữa các đơn vị theo cùng một chuẩn. Việc từng đơn vị tự quản lý tài sản là bình thường, kể cả khi các đơn vị đã sáp nhập chung một pháp nhân.
Trên thực tế, khi triển khai phần mềm quản lý tài sản cho Trường Đại học Ngoại ngữ, Đại học Quốc gia Hà Nội, đơn vị vận hành đồng thời cơ sở Đại học, Trung học phổ thông và Trung học cơ sở trực thuộc, đội ngũ Sinnova đã giúp nhà trường đưa toàn bộ dữ liệu tài sản của ba cơ sở lên cùng một hệ thống quản lý tập trung, nhờ đó cấp quản trị trung tâm theo dõi tài sản từng cơ sở theo thời gian thực và ra quyết định điều chuyển khi cần, thay vì phê duyệt mua sắm rời rạc từng nơi như trước.
Cấp phát tài sản là giai đoạn dễ bị bỏ qua trong tổng thể vòng đời tài sản, nhưng ở quy mô đa chi nhánh, gần như mọi giai đoạn của vòng đời đều bị lặp lại ở từng đơn vị theo những cách khác nhau nếu doanh nghiệp chưa xác định rõ mình vận hành theo cơ chế định danh nào, bộ mã chung do hội sở ban hành, hay từng đơn vị tự khai báo trên cùng một hệ thống. Vì vậy, khi vượt qua một quy mô nhất định, bài toán không còn là ai quản lý toàn bộ tài sản, mà là nhận diện và quản lý theo đúng cơ chế định danh mà tổ chức đang vận hành, để mỗi đơn vị tiếp tục tự quản lý hiệu quả trong khi dữ liệu vẫn hiển thị đầy đủ ở cấp toàn hệ thống.
Mô hình, loại hình quản lý tài sản nào doanh nghiệp nào nên áp dụng
Mức độ cấp thiết của việc chuẩn hóa quản lý tài sản sẽ khác nhau tùy vào quy mô và tính chất vận hành của doanh nghiệp, tuy nhiên, có ba nhóm mô hình tiêu biểu mà việc này mang lại giá trị rõ rệt nhất.
- Chuỗi bán lẻ/dịch vụ nhiều điểm bán: mô hình này đặc trưng bởi số lượng tài sản nhỏ nhưng lặp lại ở tất cả các điểm (POS, kệ trưng bày, thiết bị an ninh, máy lạnh,..). Nhân viên tại từng điểm bán vẫn trực tiếp kiểm kê và cập nhật tình trạng tài sản; do tài sản đồng nhất cao giữa các chi nhánh, việc chuẩn hóa mã tài sản giúp so sánh hiệu suất sử dụng giữa các điểm bán trên cùng một thước đo, thay vì quy đổi dữ liệu từ nhiều định dạng mỗi khi tổng hợp báo cáo. Nhờ đó, doanh nghiệp vừa đảm bảo tính chính xác vừa tiết kiệm thời gian và nguồn lực.
- Doanh nghiệp đa chi nhánh theo vùng miền: khoảng cách giữa các đơn vị quyết định mức độ cần thiết của việc ứng dụng công nghệ vào quản lý tài sản. Khi các chi nhánh như showroom, phòng khám, văn phòng đại diện rải rác ở nhiều tỉnh thành, việc chờ đầu mối trung tâm xuống kiểm đếm hoặc phê duyệt điều chuyển tốn nhiều thời gian và dễ dẫn đến sai lệch, thất thoát. Vì vậy, từng chi nhánh cần tự kiểm kê và cập nhật tình trạng tài sản tại chỗ, còn quy trình phê duyệt và hạch toán cần được chuẩn hóa chặt chẽ để cấp trên xử lý dữ liệu nhanh chóng mà không cần di chuyển thực địa.
- Tập đoàn nhiều đơn vị thành viên: gồm các đơn vị hoạt động tương đối độc lập về dịch vụ nhưng vẫn cần báo cáo hợp nhất lên cấp quản lý trung tâm. Một tập đoàn có các công ty thành viên hoạt động trong lĩnh vực sản xuất, thương mại, bất động sản, dịch vụ là ví dụ điển hình: mỗi cơ sở có hàng nghìn tài sản trải khắp các cơ sở, nhưng ban quản trị tập đoàn vẫn cần bức tranh tổng thể để ra quyết định đầu tư. Thử thách lớn nhất không nằm ở số lượng tài sản, mà ở tính đa dạng, khi mỗi đơn vị thành viên có loại tài sản đặc thù theo lĩnh vực hoạt động. Vì vậy, việc gộp về một người quản lý chung là không phù hợp; ứng dụng công nghệ để chuẩn hóa cách ghi nhận và tự động tổng hợp dữ liệu từ các đơn vị mới là giải pháp.
Điểm chung của cả ba nhóm trên là số lượng đơn vị càng nhiều, đặc thù tài sản giữa các đơn vị càng khác nhau, và tần suất cần điều chuyển tài sản giữa các đơn vị càng lớn thì lợi ích của việc chuẩn hóa và ứng dụng công nghệ càng vượt trội so với chi phí chuyển đổi.
Những rào cản, khó khăn khi quản lý tập trung và giải pháp triển khai hiệu quả cho doanh nghiệp
Những rào cản doanh nghiệp phải đối mặt khi chuyển sang quản lý tập trung
Chuyển từ mô hình quản lý phân tán, thiếu chuẩn chung sang dữ liệu tập trung không đồng nghĩa với việc tước quyền tự quản của từng đơn vị, mà là đưa các đơn vị về cùng một chuẩn dữ liệu. Quá trình này thường gặp ba rào cản chính mà nhà quản trị cần giải quyết trước khi hệ thống đi vào vận hành.
- Dữ liệu phân mảnh khi hợp nhất: khi mỗi chi nhánh tự quản lý theo cách riêng, dữ liệu tài sản tồn tại dưới nhiều định dạng, có nơi ghi đầy đủ ngày mua, có nơi chỉ ghi tên thiết bị. Việc hợp nhất dữ liệu không đồng nhất đòi hỏi làm sạch và đối chiếu tốn thời gian; nếu thực hiện vội vàng, thiếu kiểm soát sẽ dẫn đến sai lệch ngay từ đầu.
- Thiếu chuẩn hóa mã tài sản (với doanh nghiệp chọn cơ chế bộ mã dùng chung): đây là rào cản gốc rễ khiến nhiều nỗ lực chuẩn hóa dữ liệu thất bại. Khi mỗi đơn vị tự đặt quy định mã theo thói quen riêng, hệ thống trung tâm không nhận diện được hai tài sản cùng loại nhưng đặt tên khác nhau, khiến báo cáo tổng hợp sai lệch hoặc bỏ sót tài sản cần gộp để so sánh. Thiếu bộ mã thống nhất ngay từ đầu, dữ liệu tổng hợp chỉ là kho lưu trữ hỗn loạn thay vì nguồn thông tin đáng tin cậy, dù từng đơn vị vẫn quản lý tốt tài sản của mình.
- Khó điều phối giữa các đơn vị: dù dữ liệu đã chuẩn hóa, việc điều chuyển tài sản giữa các chi nhánh vẫn khó nếu thiếu quy trình phê duyệt và hạch toán rõ ràng. Chờ đầu mối trung tâm ở xa chậm vì người duyệt không nắm tình trạng thực tế; để tự phát thì tài sản dễ thất thoát và khấu hao dễ sai lệch. Việc xác định ai có quyền phê duyệt, đơn vị nhận ghi nhận khấu hao ra sao, đơn vị chuyển dừng tính chi phí khi nào rất khó xử lý nhất quán bằng quy trình thủ công, nhất là khi số đơn vị và tần suất điều chuyển tăng.
Các rào cản này không tồn tại độc lập: dữ liệu phân mảnh khiến việc chuẩn hóa mã khó hơn, còn thiếu chuẩn hóa mã khiến việc điều phối tài sản giữa các đơn vị tự quản lý gần như không thể tự động hóa.
Giải pháp triển khai quản lý tài sản tập trung hiệu quả cho doanh nghiệp
Triển khai quản lý tài sản tập trung nên đi theo một trình tự rõ ràng thay vì hợp nhất dữ liệu ngay lập tức. Với nhà quản trị, đây là các bước cần thực hiện để tránh lặp lại chính những rào cản vừa nêu ở trên.
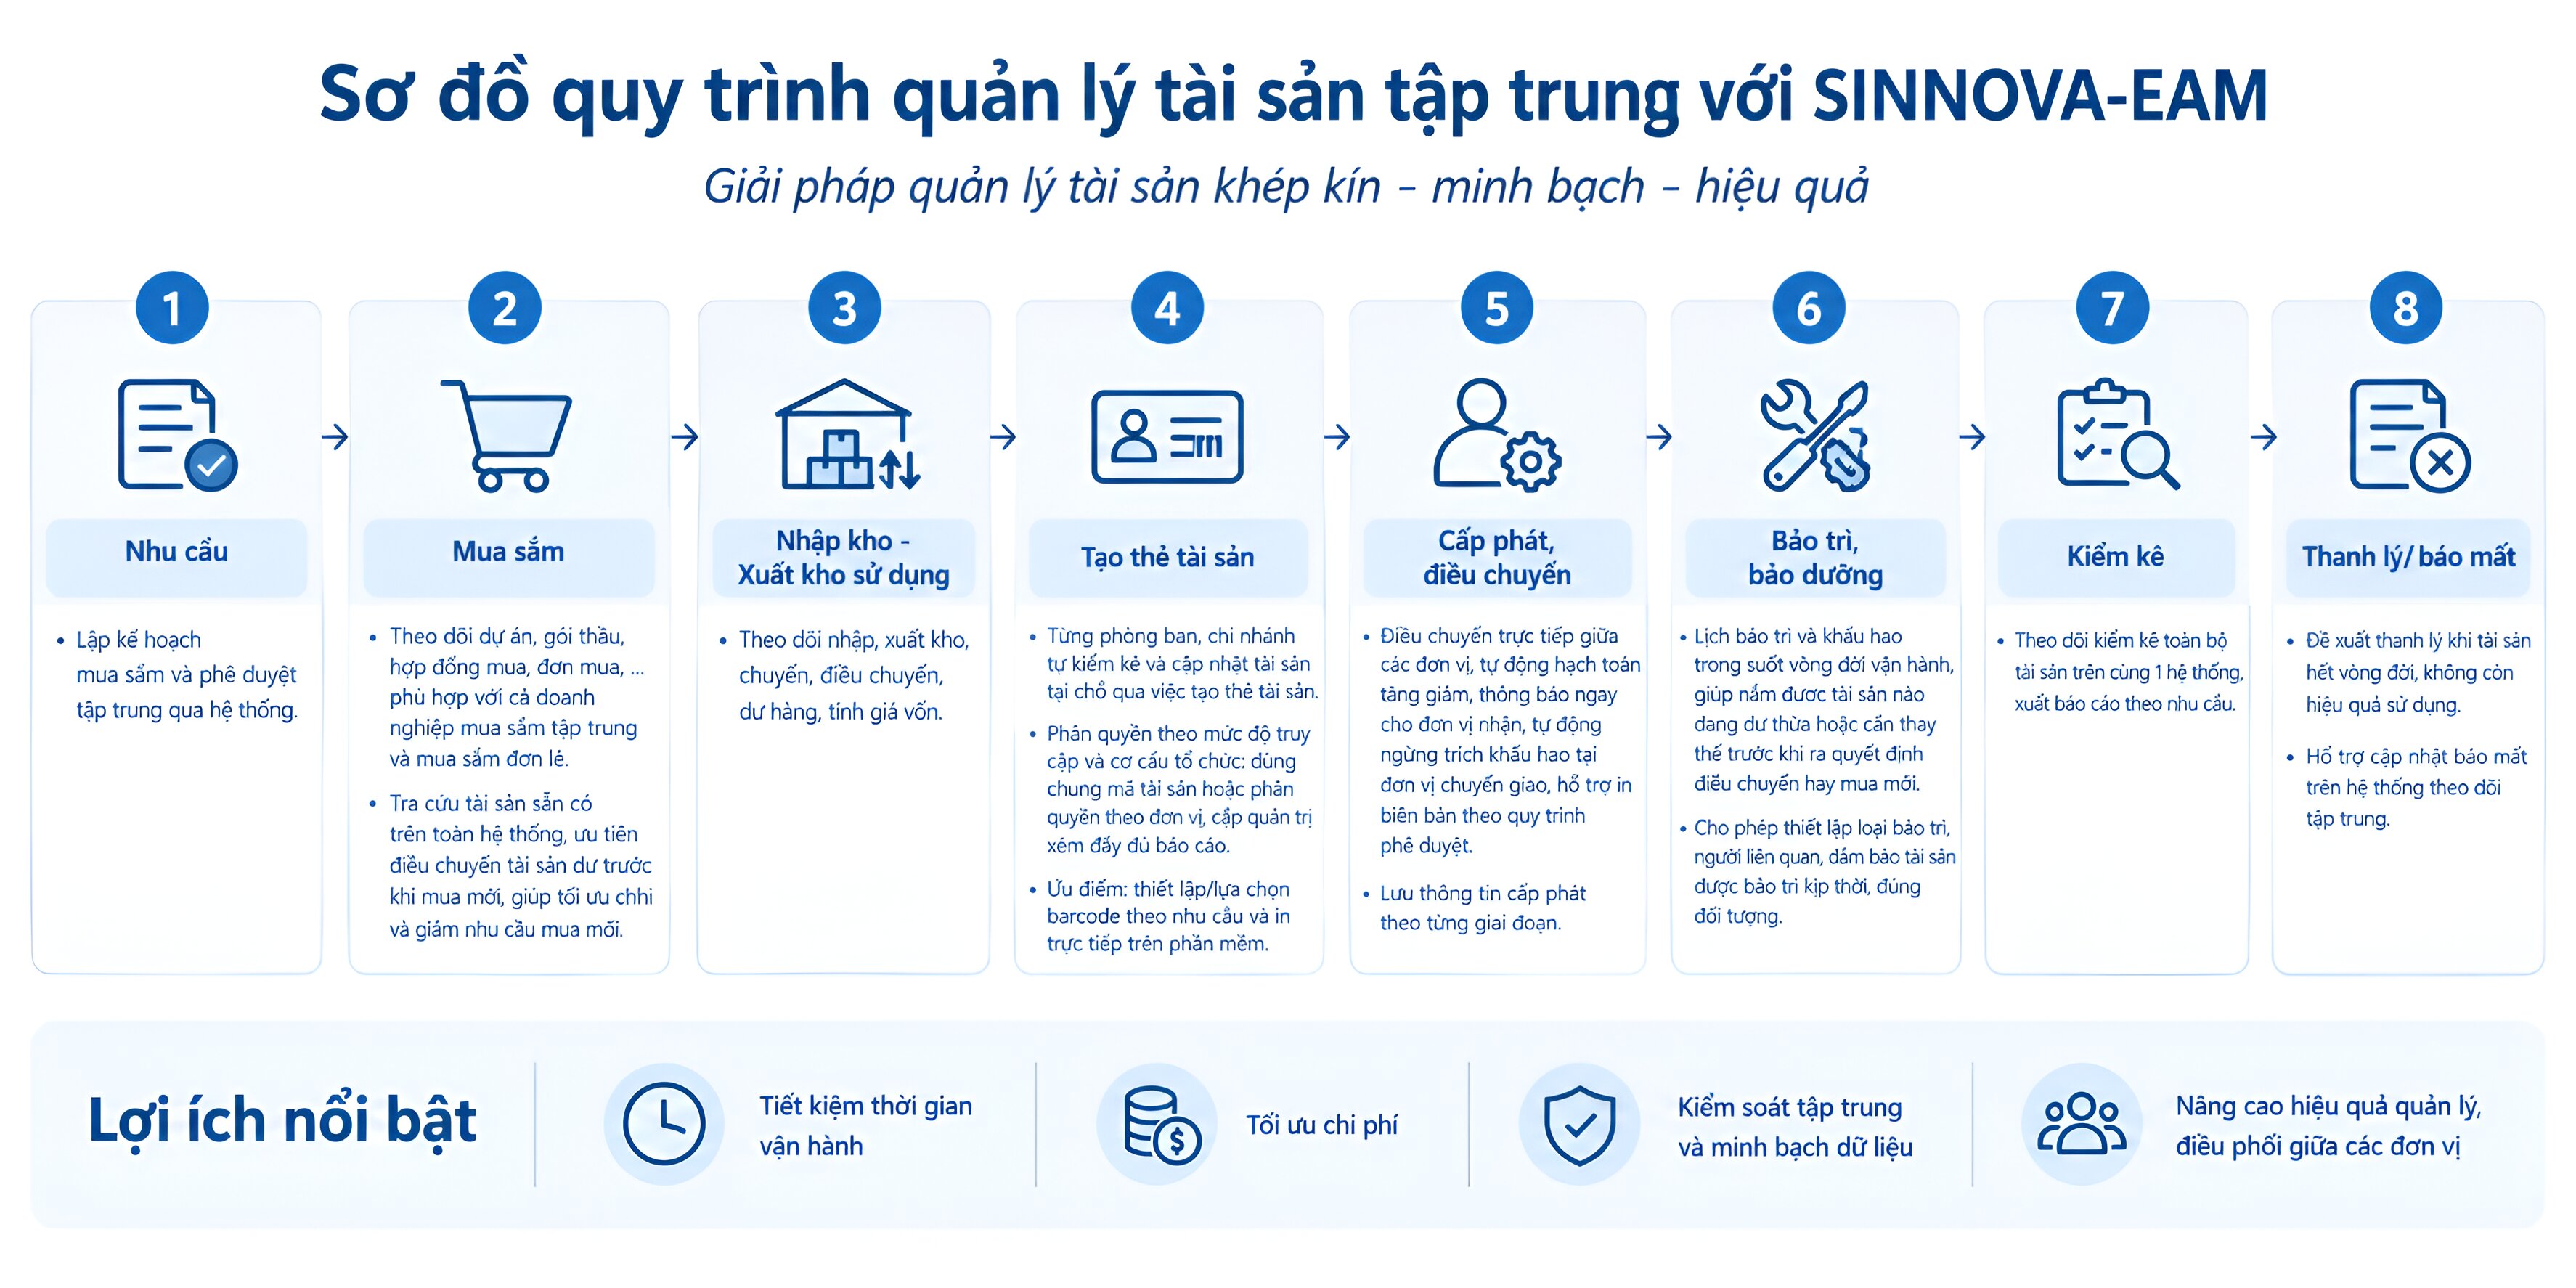
Xác định cơ chế định danh và chuẩn hóa danh mục: trước khi gộp dữ liệu, doanh nghiệp cần rà soát cơ chế định danh đang vận hành: hội sở ban hành bộ mã tài sản và danh mục chủng loại thống nhất cho toàn hệ thống, hay từng chi nhánh tự định danh theo thói quen quản lý riêng trên cùng một hệ thống chung. Việc xác nhận rõ cơ chế là nền tảng để mọi chi nhánh nhập liệu nhất quán từ đó về sau.
Tập hợp nhu cầu từ các đơn vị: thay vì chờ báo cáo giấy gửi lên rồi tổng hợp thủ công, từng đơn vị tự đánh giá và nhập trực tiếp nhu cầu tài sản của mình lên hệ thống chung để cấp quản trị đánh giá tổng thể trước khi ra quyết định.
Mua sắm tập trung: Trước khi phát sinh mua mới, doanh nghiệp cần đối chiếu nhu cầu vừa tập hợp với tình hình tài sản đang có trên toàn hệ thống; nếu có đơn vị khác đang dư loại tài sản phù hợp thì ưu tiên điều chuyển, chỉ khi không còn tài sản khả dụng mới tiến hành mua mới. Đây là bước mang lại lợi ích rõ rệt nhất về chi phí khi số lượng mua lớn hơn, doanh nghiệp có vị thế đàm phán tốt hơn với nhà cung cấp, đồng thời tránh được tình trạng mỗi chi nhánh mua một loại thiết bị khác nhau cho cùng một nhu cầu.
Ghi nhận tài sản sau mua sắm: tài sản mua về cần được ghi nhận đầy đủ trên hệ thống trước khi đưa vào sử dụng. Nếu mua sắm tập trung, hội sở là đơn vị ghi nhận ban đầu, sau đó tài sản mới được bàn giao hoặc điều chuyển xuống đơn vị sử dụng; nếu từng đơn vị tự mua theo định mức đã duyệt, đơn vị đó ghi nhận trực tiếp. Bước này đảm bảo tài sản có dữ liệu gốc chính xác (ngày mua, giá trị, đơn vị sở hữu) làm nền tảng cho việc theo dõi, khấu hao.
Quản lý vận hành, sử dụng tài sản: sau khi ghi nhận, tài sản bước vào giai đoạn sử dụng dài nhất trong vòng đời. Đơn vị sử dụng chịu trách nhiệm theo dõi tình trạng, bảo trì, sửa chữa định kỳ và cập nhật thay đổi lên hệ thống chung, trong khi cấp quản trị theo dõi hiệu suất sử dụng, tuổi thọ và thời điểm cần thay thế của từng tài sản trên toàn hệ thống.
Điều chuyển tài sản giữa các đơn vị: đây là bước vận hành thường xuyên nhất sau khi hệ thống tập trung đã ổn định, và cũng là nơi cần một quy trình điều chuyển tài sản giữa các chi nhánh được chuẩn hóa để tránh thất thoát trong quá trình luân chuyển.
Phần mềm quản lý tài sản SINNOVA-EAM quản lý xuyên suốt vòng đời tài sản, từ lập nhu cầu, mua sắm, nhập kho đến đưa vào sử dụng, cấp phát, điều chuyển, bảo trì, kiểm kê và thanh lý.
Nguồn: SINNOVA
Kết luận
Quản lý tài sản tập trung không có nghĩa là gộp quyền quản lý của mọi chi nhánh về một đầu mối duy nhất; cách làm này vừa không khả thi vừa không phù hợp với doanh nghiệp đa ngành, đa điểm. Bản chất của mô hình là chuẩn hóa dữ liệu và quy trình để từng đơn vị vẫn tự quản lý, tự kiểm kê tại chỗ, còn dữ liệu tự động đồng bộ lên một hệ thống chung. Chuẩn hóa ngay từ đầu giúp doanh nghiệp tránh phần lớn rào cản khi mở rộng quy mô và tạo nền tảng nâng cao hiệu suất kinh doanh toàn hệ thống.
Nếu doanh nghiệp bạn đang mở rộng chi nhánh và cần một mô hình quản lý tài sản tập trung phù hợp, hãy liên hệ đội ngũ chuyên gia SINNOVA để được tư vấn giải pháp cụ thể. XEM CHI TIẾT TẠI ĐÂY
